


In tema di accertamento tributario, le dichiarazioni rese da un socio durante la verifica fiscale e riportate nel processo verbale di constatazione sono qualificate come confessione stragiudiziale. Tale confessione assume valore di prova legale nei confronti di chi l’ha resa e non può essere considerata un semplice indizio. Nei confronti degli altri soci, invece, le dichiarazioni rese con carattere confessorio non hanno tale valore, ma è evidente che esse assumano un valore indiziario grave, preciso e concordante, e, pertanto, non possono essere sottovalutate.
La Corte di Cassazione si pronuncia in tema di confessione stragiudiziale delle dichiarazioni rese nel pvc (Corte di Cassazione, Ord. 24 settembre 2025, n. 27306)
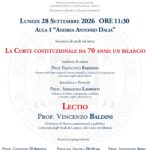
Lectio – La Corte costituzionale ha 70 anni: un bilancio
Lunedì 28 settembre 2026 - ore 11.30 - Università degli Studi di Salerno - Aula…
Festival FuturoPresente – Scienza, Etica e Società
Parma - 2, 3 e 4 ottobre 2026

SEMINARIO DI STUDI – Dopo il referendum costituzionale del 22 e 23 marzo 2026: autonomia ed indipendenza del giudice e dell’ordine giudiziario: tra aspettative incompiute e riforme possibili
10 giugno 2026, h. 9.45, Cassino - Campus Folcara