


Le sanzioni tributarie ed amministrative non possono essere trasmesse agli eredi, anche ove si tratti di soprattasse che, per effetto della sostituzione con sanzioni pecuniarie di uguale importo, disposta dall’ art. 26, comma 1 del d.lgs. 472/1997, sono divenute sanzioni a tutti gli effetti, con la conseguente applicabilità del regime di intrasmissibilità agli eredi. È quanto statuito dalla Corte di Cassazione con l’ordinanza n. 31420/2022.
Cassazione: intrasmissibilità agli eredi delle sanzioni amministrative e tributarie (Cass. civ., Sez. VI, ord. 25 ottobre 2022, n. 31420)
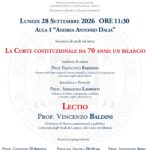
Lectio – La Corte costituzionale ha 70 anni: un bilancio
Lunedì 28 settembre 2026 - ore 11.30 - Università degli Studi di Salerno - Aula…
Festival FuturoPresente – Scienza, Etica e Società
Parma - 2, 3 e 4 ottobre 2026

SEMINARIO DI STUDI – Dopo il referendum costituzionale del 22 e 23 marzo 2026: autonomia ed indipendenza del giudice e dell’ordine giudiziario: tra aspettative incompiute e riforme possibili
10 giugno 2026, h. 9.45, Cassino - Campus Folcara