venerdì, Ott 16, 2026
Eventi
Lectio – La Corte costituzionale ha 70 anni: un bilancio
Festival FuturoPresente – Scienza, Etica e Società
SEMINARIO DI STUDI – Dopo il referendum costituzionale del 22 e 23 marzo 2026: autonomia ed indipendenza del giudice e dell’ordine giudiziario: tra aspettative incompiute e riforme possibili
XXII Convegno annuale Centro studi sulle proprietà collettive e la cultura del giurista “G. Cervati” – I domini collettivi fra possesso e proprietà
L’ultimo principio. Orizzonti e attualità della fraternità

NEWSLETTER

Iscriviti alla newsletter
Cerca
  • Rivista
    • Le ragioni di una nuova rivista
    • Organi
    • Regolamento di redazione
    • Regolamento per l’invio e la valutazione dei contributi
    • Codice etico
  • Fascicoli
    • Fascicoli 2026
    • Fascicoli 2025
    • Fascicoli 2024
    • Fascicoli 2023
    • Fascicoli 2022
    • Fascicoli 2021
    • Fascicoli 2020
    • Fascicoli 2019
    • Fascicoli 2018
    • Fascicoli 2017
    • Fascicoli 2016
    • Fascicoli 2015
    • Fascicoli 2014
    • Fascicoli 2013
    • Fascicoli 2012
  • Numeri monografici
    • I caratteri della democrazia parlamentare oggi
    • Diritto alla vita, dignità umana e autodeterminazione nel caso Cappato
    • Autonomie territoriali e principio di indivisibilità. Italia e Spagna
    • Disciplina elettorale e sistema dei partiti
    • Forum sulle riforme costituzionali
    • Famiglia e nuove formazioni sociali
    • I mutamenti costituzionali attraverso la giurisprudenza europea
    • Emergenza sanitaria e diritti fondamentali
    • Attualità
  • Giurisprudenza
    • Corte Costituzionale
    • Tar e Consiglio di Stato
    • Cassazione penale e Tribunali di merito
    • Cassazione civile e Tribunali di merito
    • Corte di Giustizia dell’UE
    • Corte Europea dei diritti dell’Uomo
    • Autorità amministrative indipendenti
    • Giurisprudenza straniera
    • Comunicati dalle Corti
  • Eventi
    • Convegni e Seminari
    • Bandi
  • Comunicati della Rivista
Reading: Il sequestro e la confisca dei proventi del reato sono opponibili al fisco purché intervengano nel medesimo periodo in cui si è verificato il presupposto imponibile (Cass. Pen., sez. III, sent. 14 febbraio – 19 giugno 2020, n. 18575)
Condividi
Font ResizerAa
  • Rivista
    • Le ragioni di una nuova rivista
    • Organi
    • Regolamento di redazione
    • Regolamento per l’invio e la valutazione dei contributi
    • Codice etico
  • Fascicoli
    • Fascicoli 2026
    • Fascicoli 2025
    • Fascicoli 2024
    • Fascicoli 2023
    • Fascicoli 2022
    • Fascicoli 2021
    • Fascicoli 2020
    • Fascicoli 2019
    • Fascicoli 2018
    • Fascicoli 2017
    • Fascicoli 2016
    • Fascicoli 2015
    • Fascicoli 2014
    • Fascicoli 2013
    • Fascicoli 2012
  • Numeri monografici
    • I caratteri della democrazia parlamentare oggi
    • Diritto alla vita, dignità umana e autodeterminazione nel caso Cappato
    • Autonomie territoriali e principio di indivisibilità. Italia e Spagna
    • Disciplina elettorale e sistema dei partiti
    • Forum sulle riforme costituzionali
    • Famiglia e nuove formazioni sociali
    • I mutamenti costituzionali attraverso la giurisprudenza europea
    • Emergenza sanitaria e diritti fondamentali
    • Attualità
  • Giurisprudenza
    • Corte Costituzionale
    • Tar e Consiglio di Stato
    • Cassazione penale e Tribunali di merito
    • Cassazione civile e Tribunali di merito
    • Corte di Giustizia dell’UE
    • Corte Europea dei diritti dell’Uomo
    • Autorità amministrative indipendenti
    • Giurisprudenza straniera
    • Comunicati dalle Corti
  • Eventi
    • Convegni e Seminari
    • Bandi
  • Comunicati della Rivista
> Blog > Giurisprudenza > Cassazione penale e tribunali di merito > anno 2020 > Il sequestro e la confisca dei proventi del reato sono opponibili al fisco purché intervengano nel medesimo periodo in cui si è verificato il presupposto imponibile (Cass. Pen., sez. III, sent. 14 febbraio – 19 giugno 2020, n. 18575)
anno 2020Cassazione penale e tribunali di meritoGiurisprudenza

Il sequestro e la confisca dei proventi del reato sono opponibili al fisco purché intervengano nel medesimo periodo in cui si è verificato il presupposto imponibile (Cass. Pen., sez. III, sent. 14 febbraio – 19 giugno 2020, n. 18575)

Di
Redazione
Pubblicato: 6 Luglio 2020
1 Min di lettura
Condividi

La l. n. 537 del 1993, art. 14, comma 4, dispone che, “nelle categorie di reddito di cui all’art. 6, comma 1, t.u.i.r., approvato con d.P.R. n. 917 del 1986, devono intendersi ricompresi, se in esse classificabili, i proventi derivanti da fatti, atti o attività qualificabili come illecito civile, penale o amministrativo se non già sottoposti a sequestro o confisca penale”. Fermo restando, dunque, che potrà ritenersi integrato il reato di dichiarazione infedele di cui al d.lg. n. 74 del 2000, art. 4 qualora l’evasione di imposta riguardi redditi di derivazione illecita, la seconda parte del citato articolo individua una condizione negativa di imponibilità nell’ipotesi di spossessamento dei proventi illeciti che avvenga per effetto di sequestro o confisca. L’operatività di tale meccanismo, secondo l’interpretazione data
alla norma dalla costante giurisprudenza di legittimità, è tuttavia subordinata alla circostanza che il provvedimento ablatorio sia intervenuto nello stesso periodo di imposta cui il provento si riferisce. Il sequestro e la confisca dei proventi, in altri termini, sono opponibili al fisco purché intervengano nel medesimo periodo in cui si è verificato il presupposto imponibile.

Cass. Pen., n. 18575-2020Scarica

Iscriviti alla Newsletter

Per ricevere tutte le novità della Rivista
Loading
Accetto il trattamento dei dati personali nel rispetto della normativa vigente.
Condividi questo Articolo
Facebook Email Copy Link Stampa

ISCRIVITI ALLA NEWSLETTER

Per ricevere tutte le novità della rivista
Loading

EVENTI

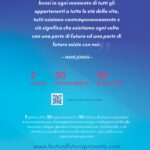
Lectio – La Corte costituzionale ha 70 anni: un bilancio

Lunedì 28 settembre 2026 - ore 11.30 - Università degli Studi di Salerno - Aula…
28 Settembre 2026

Festival FuturoPresente – Scienza, Etica e Società

Parma - 2, 3 e 4 ottobre 2026

22 Settembre 2026

SEMINARIO DI STUDI – Dopo il referendum costituzionale del 22 e 23 marzo 2026: autonomia ed indipendenza del giudice e dell’ordine giudiziario: tra aspettative incompiute e riforme possibili

10 giugno 2026, h. 9.45, Cassino - Campus Folcara

4 Giugno 2026

GIURISPRUDENZA

La Corte EDU sull’ergastolo ostativo (Corte EDU, I sez., sent. 3 settembre 2026, n. 23169/16)

Anno 2026Corte EDUGiurisprudenza
1 Ottobre 2026

Effettività della tutela giurisdizionale e garanzie conoscitive nel rito super-accelerato in materia di accesso (Consiglio di Stato, ad. plen., sent. 9 settembre 2026, n. 8)

Anno 2026GiurisprudenzaTar e Consiglio di Stato
1 Ottobre 2026

La Cedu sulla proporzionalità dei provvedimenti di demolizione ai danni di gruppi socialmente svantaggiati (CEDU, sez. III, sent. 25 agosto 2026, ric. n. 30915/2023)

Anno 2026Corte EDUGiurisprudenza
1 Ottobre 2026

ARTICOLI CORRELATI

La Corte EDU su reputazione e dichiarazioni di un ex ispettore investigativo (CEDU, sez. IV, sent. 20 settembre 2022, ric. n. 57195/17)

La Corte EDU ha deciso il ricorso presentato da due cittadini britannici per presunta violazione dell’art. 8 della Convenzione. Il…

Anno 2022Corte EDUGiurisprudenza
6 Ottobre 2022
Di
Redazione

La Corte Edu sulla legittimità dei provvedimenti di confisca (CEDU, sez. I, sent. 23 ottobre 2025, ric. n. 26338/19 e altri)

Il ricorso presentato alla Corte Edu contro la Repubblica italiana trae origine dalla confisca di alcuni beni appartenenti ai ricorrenti,…

Anno 2025Corte EDUGiurisprudenza
7 Novembre 2025
Di
Redazione

Il regime tributario italiano risultante dalla convenzione italo-portoghese contro le doppie imposizioni sui redditi non viola i princìpi di libera circolazione e di non discriminazione (CGUE, Sez. VIII, Sentenza 30 aprile 2020, C-168/19)

Gli articoli 18 e 21 TFUE non ostano a un regime tributario risultante da una convenzione per evitare le doppie…

anno 2020CGUEGiurisprudenza
11 Maggio 2020
Di
Redazione

ISSN 2240-9823

  • Direttore scientifico e responsabile | Prof. Vincenzo Baldini
  • Condirettori | Prof. Stelio Mangiameli, Prof. Fabrizio Politi, Prof. Vincenzo Tondi della Mura, Prof.ssa Agata Cecilia Amato Mangiameli

Link Utili

  • Codice etico
  • Regolamento di redazione
  • Privacy Policy

Contatti

info@dirittifondamentali.it

Seguici su:

La Rivista Dirittifondamentali.it è registrata presso il Tribunale di Cassino n. 830 del 14.6.2017. Rivista quadrimestrale inclusa nella classe A delle Riviste scientifiche dell’Area 12 – Scienze giuridiche
dirittifondamentali.it © – 2026

Welcome Back!

Sign in to your account

Username or Email Address
Password

Lost your password?

Utilizziamo i cookie per assicurarvi una miglior esperienza nella navigazione del nostro sito. Se resti su questa pagina assumeremo che tu abbia accettato questa condizione.