


Con sentenza n. 47 del 2023, la Corte costituzionale ha dichiarato l’inammissibilità della questione di legittimità costituzionale sollevata dalla Commissione tributaria regionale per la Toscana in relazione all’art. 12, co. 7, della legge n. 212 del 2000 (Statuto dei diritti del contribuente) – nella parte in cui non prevede il contraddittorio preventivo con il contribuente negli accertamenti “a tavolino” posti in essere dall’Agenzia delle entrate, come avviene invece per le verifiche precedute da accessi in loco che si svolgono nei locali dei contribuenti – in quanto il superamento del rilevato dubbio di legittimità richiede un intervento di sistema spettante esclusivamente al legislatore. La Corte ha, in ogni caso, rilevato l’inadeguatezza dell’ attuale normativa e auspicato una tempestiva interposizione legislativa che garantisca l’attivazione del contraddittorio anche ai procedimenti di imposizione tributaria: infatti, il contraddittorio endoprocedimentale, da un lato, persegue lo scopo di “ottimizzare” l’azione di controllo fiscale, risultando così strumentale al buon andamento dell’amministrazione finanziaria; dall’altro, garantisce i diritti del contribuente, permettendogli di neutralizzare, sin dalla fase amministrativa, eventuali errori a lui pregiudizievoli.
La mancata generalizzazione del contraddittorio preventivo con il contribuente risulta inadeguata rispetto all’evoluzione del sistema tributario (Corte cost., sent. 7 febbraio – 21 marzo 2023, n. 47)
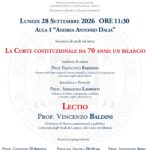
Lectio – La Corte costituzionale ha 70 anni: un bilancio
Lunedì 28 settembre 2026 - ore 11.30 - Università degli Studi di Salerno - Aula…
Festival FuturoPresente – Scienza, Etica e Società
Parma - 2, 3 e 4 ottobre 2026

SEMINARIO DI STUDI – Dopo il referendum costituzionale del 22 e 23 marzo 2026: autonomia ed indipendenza del giudice e dell’ordine giudiziario: tra aspettative incompiute e riforme possibili
10 giugno 2026, h. 9.45, Cassino - Campus Folcara