


La Corte di Cassazione si pronuncia sulla mancanza di autorizzazione per accertamenti finanziari in materia di IVA (art. 51, comma 2, n. 7, del d.P.R. n. 633 del 1972) e sull’eventuale violazione di diritti fondamentali del contribuente. In particolare, la mancanza dell’autorizzazione a svolgere le indagini finanziarie non implica l’inutilizzabilità dei dati acquisiti, come invece sancito dal codice di procedura penale; tuttavia, l’onere della prova incombe sul contribuente, che deve dimostrare che da tale anomalia sia derivata una concreta lesione di un suo diritto fondamentale costituzionalmente tutelato.
La Corte di Cassazione si pronuncia sul principio di diritto che irregolarità nelle procedure di accertamento fiscale bancario non comporta la inutilizzabilità delle prove (Corte di Cassazione, ord. 9 ottobre 2025, n. 27128)
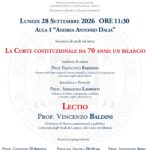
Lectio – La Corte costituzionale ha 70 anni: un bilancio
Lunedì 28 settembre 2026 - ore 11.30 - Università degli Studi di Salerno - Aula…
Festival FuturoPresente – Scienza, Etica e Società
Parma - 2, 3 e 4 ottobre 2026

SEMINARIO DI STUDI – Dopo il referendum costituzionale del 22 e 23 marzo 2026: autonomia ed indipendenza del giudice e dell’ordine giudiziario: tra aspettative incompiute e riforme possibili
10 giugno 2026, h. 9.45, Cassino - Campus Folcara