


Il principio del contraddittorio endoprocedimentale trova il proprio fondamento nella Costituzione, in particolare negli artt. 3 (principio di uguaglianza), 24 (diritto di difesa) e 97 (buon andamento e imparzialità dell’Amministrazione), nonché nella Convenzione Europea dei Diritti dell’Uomo (art. 6) e nella Carta dei Diritti Fondamentali dell’Unione Europea (art. 41), che garantiscono il diritto a una buona amministrazione. Nell’ordinamento tributario nazionale, con riferimento alla disciplina applicabile prima dell’entrata in vigore dell’art. 6 bis legge 212/2000, come introdotto dall’art. 1 co. 1^ lett. e) Decreto Legislativo n. 219/2023, come richiamato ed interpretato ex artt. 7 e 7 bis Decreto Legge n. 39/2024 convertito in legge n. 67/2024, non è previsto un diritto generalizzato al contraddittorio preventivo, salvo che tale diritto non sia espressamente indicato nelle singole leggi di imposta e nel caso di tributi armonizzati. La violazione del principio del contraddittorio preventivo nei procedimenti di accertamento tributario, obbligatorio nel caso di tributi armonizzati soggetti a verifiche a tavolino, comporta l’invalidità dell’atto impositivo solo qualora il contribuente, allegando elementi fattuali che avrebbe potuto far valere e dimostrando che tali elementi, se considerati, avrebbero potuto condurre a un risultato diverso, dimostri che l’opposizione non era puramente pretestuosa, fittizia o strumentale. La prova di resistenza, quindi, consiste nella dimostrazione concreta e specifica di fatti e circostanze che, se valutati, potrebbero incidere sull’esito del procedimento, e non si limita alla mera contestazione formale o alla dimostrazione di infondatezza nel merito. L’effetto della nullità dell’accertamento si verifica allorché, in sede giudiziale, risulta che il contraddittorio procedimentale, se fosse stato rispettato, non si sarebbe risolto in puro simulacro, ma avrebbe avuto una sua ragion d’essere, consentendo al contribuente di addurre elementi difensivi non del tutto vacui e, dunque, non puramente fittizi o strumentali. Nel caso specifico, la Cassazione ha accolto il ricorso dell’Agenzia delle Entrate, ritenendo che la sentenza della Commissione Tributaria Regionale avesse errato nel ritenere illegittimo l’avviso di accertamento senza considerare adeguatamente la prova di resistenza e le circostanze concrete del caso. La Corte ha quindi cassato la decisione impugnata e rinviato alla Corte di Giustizia Tributaria di secondo grado della Campania, affinché valuti nel merito la prova di resistenza e le eventuali conseguenze sulla validità dell’atto impositivo.
La Corte di Cassazione SS. UU. si pronuncia sul principio del contraddittorio endoprocedimentale e contenuto della prova di resistenza (Corte Cassazione SS. UU., sent. 25 luglio 2025, n. 21271)
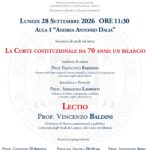
Lectio – La Corte costituzionale ha 70 anni: un bilancio
Lunedì 28 settembre 2026 - ore 11.30 - Università degli Studi di Salerno - Aula…
Festival FuturoPresente – Scienza, Etica e Società
Parma - 2, 3 e 4 ottobre 2026

SEMINARIO DI STUDI – Dopo il referendum costituzionale del 22 e 23 marzo 2026: autonomia ed indipendenza del giudice e dell’ordine giudiziario: tra aspettative incompiute e riforme possibili
10 giugno 2026, h. 9.45, Cassino - Campus Folcara