


L’art. 38-bis d.lg. n. 81 del 2015 ha come obiettivo esclusivamente quello di tutelare il lavoratore, lasciando fuori dal suo ambito di applicazione quei comportamenti finalizzati alla elusione della contribuzione, che restano soggetti alla disciplina dell’art. 640, comma 2, n.1 c.p.
Sul rapporto tra il reato di somministrazione fraudolenta di lavoro e quello di truffa (Cass. Pen., sez. II, sent. 19 febbraio 2020 – 11 marzo 2020, n. 9758)
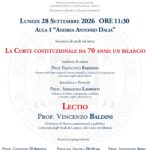
Lectio – La Corte costituzionale ha 70 anni: un bilancio
Lunedì 28 settembre 2026 - ore 11.30 - Università degli Studi di Salerno - Aula…
Festival FuturoPresente – Scienza, Etica e Società
Parma - 2, 3 e 4 ottobre 2026

SEMINARIO DI STUDI – Dopo il referendum costituzionale del 22 e 23 marzo 2026: autonomia ed indipendenza del giudice e dell’ordine giudiziario: tra aspettative incompiute e riforme possibili
10 giugno 2026, h. 9.45, Cassino - Campus Folcara