


L’articolo 45 TFUE deve essere interpretato nel senso che esso osta a una normativa di uno Stato membro, come quella di cui trattasi nel procedimento principale, che, senza prevedere alcuna giustificazione al riguardo – ciò che spetta tuttavia al giudice del rinvio verificare –, dispone che l’esenzione fiscale applicabile alle indennità per disabilità sia subordinata alla condizione che dette indennità siano erogate da un organismo dello Stato membro interessato ed esclude, dunque, dal beneficio di tale esenzione le indennità della stessa natura erogate da un altro Stato membro, ancorché il beneficiario di dette indennità risieda nello Stato membro interessato.
La Corte di Giustizia si pronuncia sulla parità di trattamento dei lavoratori ed esenzione d’imposta per le indennità alle persone con disabilità (CGUE, Ottava Sezione, Sentenza 24 ottobre 2019, C-35/19)
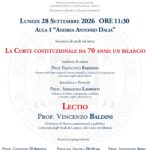
Lectio – La Corte costituzionale ha 70 anni: un bilancio
Lunedì 28 settembre 2026 - ore 11.30 - Università degli Studi di Salerno - Aula…
Festival FuturoPresente – Scienza, Etica e Società
Parma - 2, 3 e 4 ottobre 2026

SEMINARIO DI STUDI – Dopo il referendum costituzionale del 22 e 23 marzo 2026: autonomia ed indipendenza del giudice e dell’ordine giudiziario: tra aspettative incompiute e riforme possibili
10 giugno 2026, h. 9.45, Cassino - Campus Folcara