


La Corte di Giustizia Tributaria Regionale della Lombardia — Sezione 14 — ha rigettato l’appello proposto dall’Agenzia delle Entrate avverso la sentenza n. 2965/19/24, confermando l’annullamento dell’avviso di liquidazione relativo all’omesso versamento dell’imposta di registro per l’anno 2020, concernente un contratto di locazione ad uso abitativo.
La decisione, conformandosi alle Sezioni Unite (Cass., sent. n. 6477/2024), conferma che il ricorso privo di firma digitale è nullo, ma sanabile per il raggiungimento dello scopo, a condizione che la paternità dell’atto sia certa e che l’Amministrazione abbia potuto esercitare il diritto di difesa. La sentenza tutela altresì i principi di capacità contributiva e di buona fede nei rapporti tra fisco e contribuente, riconoscendo valida l’opzione per la cedolare secca esercitata mediante compilazione del quadro D del modello RLI, anche in presenza di iniziali difficoltà telematiche, e ritenendo assolto l’onere di comunicazione al conduttore ove tale regime sia espressamente previsto nel contratto.
La Corte di Giustizia Tributaria di secondo grado della Lombardia si pronuncia sulla sanabilità del ricorso privo di firma digitale e sull’efficacia dell’opzione per la cedolare secca (Corte di Giustizia Tributaria di secondo grado Lombardia, sent. 25 maggio 2026, n. 1205)
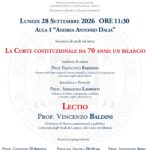
Lectio – La Corte costituzionale ha 70 anni: un bilancio
Lunedì 28 settembre 2026 - ore 11.30 - Università degli Studi di Salerno - Aula…
Festival FuturoPresente – Scienza, Etica e Società
Parma - 2, 3 e 4 ottobre 2026

SEMINARIO DI STUDI – Dopo il referendum costituzionale del 22 e 23 marzo 2026: autonomia ed indipendenza del giudice e dell’ordine giudiziario: tra aspettative incompiute e riforme possibili
10 giugno 2026, h. 9.45, Cassino - Campus Folcara