


La direttiva (UE) 2019/944 del Parlamento europeo e del Consiglio, del 5 giugno 2019, relativa a norme comuni per il mercato interno dell’energia elettrica e che modifica la direttiva 2012/27/UE
deve essere interpretata nel senso che essa non osta a una normativa nazionale che assoggetta i produttori di energia elettrica da fonti rinnovabili a un’imposta sui redditi derivanti dalla vendita della loro energia elettrica al di sopra di un determinato prezzo fissato da tale normativa. Il regolamento (UE) 2021/1119 del Parlamento europeo e del Consiglio, del 30 giugno 2021, che istituisce il quadro per il conseguimento della neutralità climatica e che modifica il regolamento (CE) n. 401/2009 e il regolamento (UE) 2018/1999 («Normativa europea sul clima»), deve essere interpretato nel senso che esso non osta a una normativa nazionale che assoggetta i produttori di energia elettrica da fonti rinnovabili a un’imposta sui redditi derivanti dalla vendita della loro energia elettrica al di sopra di un determinato prezzo fissato da tale normativa, ma che esenta da detta imposta i produttori di energia elettrica da combustibili fossili.
La Corte di Giustizia si pronuncia in tema di politica dell’Unione in materia ambientale e obiettivo della neutralità climatica dell’Unione (CGUE, Nona Sezione, 16 ottobre 2025, C-391/23)
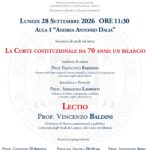
Lectio – La Corte costituzionale ha 70 anni: un bilancio
Lunedì 28 settembre 2026 - ore 11.30 - Università degli Studi di Salerno - Aula…
Festival FuturoPresente – Scienza, Etica e Società
Parma - 2, 3 e 4 ottobre 2026

SEMINARIO DI STUDI – Dopo il referendum costituzionale del 22 e 23 marzo 2026: autonomia ed indipendenza del giudice e dell’ordine giudiziario: tra aspettative incompiute e riforme possibili
10 giugno 2026, h. 9.45, Cassino - Campus Folcara